Связь здоровья и финансов: как фоновая тревога и постоянный подсчет платежей разрушают здоровье фрилансера и микропредпринимателя.
«Здоровье — это не всё, но всё без здоровья — ничто.»
— Артур Шопенгауэр
Четыре утра. Вы лежите и в сотый раз пересчитываете: аренда, платеж по кредиту, клиент, который обещал оплатить «на этой неделе».
Заснуть не получается. Кажется, будто в голове без остановки работает кассовый аппарат. А к утру ноет спина, тело разбито, и ничего не хочется.
Списать это на усталость, возраст или погоду удобно. Но деньги и здоровье связаны гораздо теснее, чем принято думать — причем в обе стороны.
Стремясь к финансовой независимости, мы привыкли считать деньги, доходы, расходы и инвестиции. Но при этом нередко забываем о ресурсе, без которого все эти расчеты теряют смысл, — о собственном здоровье.
Именно поэтому мне захотелось разобраться, как финансовое напряжение отражается на самочувствии и почему проблемы со здоровьем, в свою очередь, могут влиять на доходы и финансовую устойчивость.
За последний месяц я перечитала немало исследований о психологии денег, хроническом стрессе и его влиянии на организм.
И чем глубже погружалась в эту тему, тем очевиднее становилось:
Здоровье — это не просто вопрос качества жизни.
Это еще и ресурс, который имеет вполне ощутимую финансовую ценность.
Сегодня разберемся, как постоянная финансовая тревожность постепенно отражается на здоровье. Каким образом эти проблемы могут превращаться в дополнительные расходы, снижение работоспособности и потерю дохода.
Связь здоровья и финансов: дорога с двусторонним движением
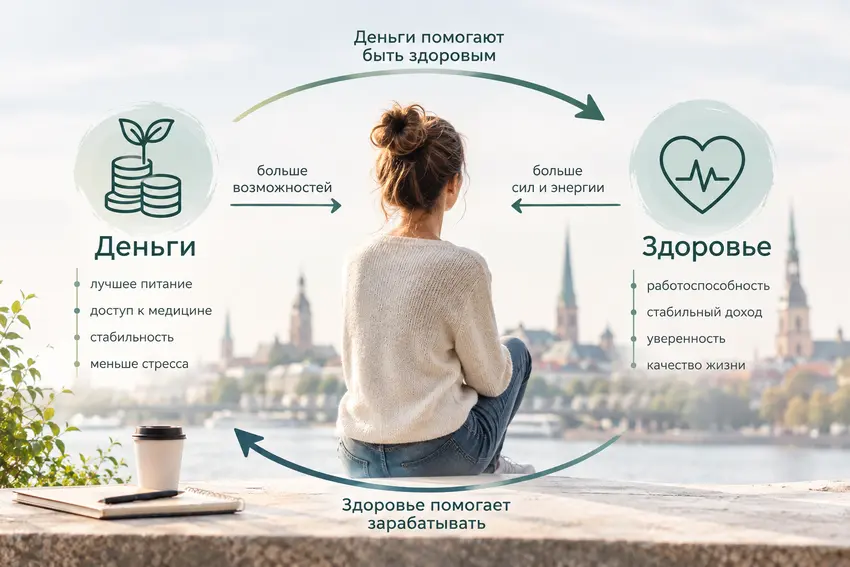
Обычно эту связь рисуют в одну сторону: нет денег → нервы → проблемы со здоровьем. На деле движение идет по обеим полосам, и последствия могут быть разными. Условно можно выделить три потока.
Чем выше благосостояние, тем дольше здоровая жизнь
Исследования показывают устойчивую связь между уровнем благосостояния и продолжительностью здоровой жизни.
В некоторых исследованиях разница между наиболее и наименее обеспеченными группами составляет около 8–9 лет. Точная цифра зависит от страны, возраста участников и методики подсчета.
Одно из исследований британских и американских ученых (A Cross-national Population-Based Study) показало:
→ после 50 лет у людей с самым высоким уровнем достатка ожидаемая продолжительность здоровой жизни была примерно на 9 лет больше, чем у людей с самым низким достатком.
Для мужчин разница составляла около 31 года здоровой жизни против 22–23 лет.
Почему возникает такая разница?
Дело не только в возможности оплачивать медицинскую помощь.
Более высокое благосостояние обычно означает и другие условия жизни:
- более качественное жилье;
- питание;
- образование;
- большую финансовую устойчивость;
- возможность выбирать условия труда и быта.
Это подтверждает и другое крупное исследование международной команды под руководством UCL, в котором сравнивали влияние разных социально-экономических факторов на здоровое долголетие.
Среди них учитывались доход, образование и общее домашнее богатство — финансовые активы и стоимость жилья за вычетом долгов.
Как оказалось, именно уровень общего домашнего богатства был наиболее тесно связан с продолжительностью здоровой жизни.
Болезнь как финансовый удар
Болезнь бьет по финансам сразу с двух сторон: появляются расходы на лечение и одновременно может снижаться доход.
Экономисты называют это «финансовой токсичностью» (financial toxicity).
Британские исследования дают конкретные цифры: хроническое заболевание снижает годовой доход человека в среднем примерно на $1 800–2 200.
Если болеет кто-то из членов семьи, доход домохозяйства падает еще примерно на $1 600 в год. Это средние значения, пересчитанные из фунтов и округленные, поэтому конкретные суммы зависят от страны и ситуации.
Для наемного сотрудника временная потеря части дохода может быть относительно предсказуемой.
Для фрилансера или человека, работающего на себя, ситуация часто жестче: если он не работает, то, скорее всего, и денег он не получает.
Один тяжелый месяц способен серьезно снизить доход.
Болезнь не присылает счет заранее.
Здоровье — это капитал, который нужно поддерживать
Экономист Майкл Гроссман еще в 1970-х предложил рассматривать здоровье как своеобразный капитал.
Как и любой капитал, его нужно поддерживать: мы вкладываем в него время, деньги и повседневные привычки — сон, нормальное питание, физическую активность, профилактические обследования.
Здесь особенно хорошо видна связь между финансами и здоровьем.
Возникает внешний удар — например, потеря работы или серьезный диагноз, — и проблемы начинают усиливать друг друга.
Когда денег становится мало, расходы на здоровье нередко оказываются среди первых, которые хочется сократить: отложить визит к врачу, выбрать более дешевое питание, отказаться от занятий спортом.
Сегодня это действительно может выглядеть как экономия. Но если проблема со здоровьем усугубится, цена такой экономии может оказаться гораздо выше.
Что делает с нами постоянная тревога о деньгах
Если вы работаете на себя, занимаетесь фрилансом или ведете небольшой бизнес, доход редко бывает строго фиксированным.
Поэтому финансовая неопределенность может стать постоянным фоном.
Можно пить кофе с друзьями, смотреть фильм или гулять, но где-то на заднем плане мозг продолжает пересчитывать остаток на счетах и сопоставлять его с предстоящими расходами.
Постоянная финансовая тревога связана с хроническим стрессом.
А длительный стресс, в свою очередь, может отражаться на сне, самочувствии, артериальном давлении и работоспособности.
Поначалу кажется, что все в порядке.
Вы собраны, работаете по 12–14 часов и справляетесь с нагрузкой. Но долго жить в таком режиме без последствий для организма трудно.
Некоторые исследования также связывают хронический стресс с ускорением биологического старения.
Однако здесь важно не делать слишком прямых выводов:
→ большинство подобных исследований показывают связь, а не доказывают, что именно финансовые проблемы стали единственной причиной ухудшения здоровья.
Финансовые трудности и проблемы со здоровьем нередко усиливают друг друга.
Есть и другой путь, по которому финансовые проблемы могут отражаться на здоровье.
Когда денег не хватает, человек начинает экономить на еде, лекарствах, профилактике или физической активности. А иногда появляются своеобразные «утешители»: сигареты, алкоголь, ночные сладости.
Это не обязательно вопрос слабости характера.
В состоянии постоянного напряжения человек может искать самый быстрый доступный способ почувствовать себя немного лучше.
Но есть и обратная сторона.
Уставший и тревожный человек может хуже управлять деньгами:
➤ сделать импульсивную покупку;
➤ отложить неприятный платеж;
➤ согласиться на сомнительную финансовую возможность.
Это логичное предположение, а не вывод отдельного исследования.
Но механизм легко узнать по собственному опыту: когда ресурсов мало — и физических, и эмоциональных — принимать взвешенные решения становится сложнее.
Именно поэтому финансовая устойчивость — это не только вопрос суммы дохода. Важны еще привычки и система, которая помогает принимать решения даже тогда, когда сил мало.
Самоконтроль проще выстроить системой.
Например, отдельным счетом, автоматическим переводом денег или заранее установленными правилами, — чем каждый раз рассчитывать на силу воли.
Когда дело не в сумме, а в привычках
А что, если проблема вообще не в размере дохода? Бывает и так.
Американские психологи Брэд и Тэд Клонц описывают так называемые «денежные расстройства» (money disorders) — повторяющиеся разрушительные модели поведения с деньгами.
По их подходу, такие модели могут быть связаны со стрессом, убеждениями о деньгах и прошлым опытом.
Среди наиболее узнаваемых — несколько вариантов.
Компульсивные покупки.
Человек покупает не потому, что вещь действительно нужна, а чтобы быстро получить приятные эмоции или заглушить тревогу.
Например, после тяжелого дня заказывает одежду, косметику или очередной гаджет, хотя ничего из этого не планировал покупать.
Пока приходит посылка — настроение улучшается. Потом остается вопрос: зачем я это купил?
Патологическое накопительство.
Здесь работает обратный механизм: потратить деньги становится настолько страшно, что человек отказывается от покупок даже тогда, когда они необходимы.
Страх потерять накопленное оказывается сильнее здравого смысла.
Финансовая неверность.
Это ситуация, когда человек скрывает от партнера траты, долги, кредиты или отдельные счета. Проблема здесь уже не только в деньгах: секреты постепенно подрывают доверие в отношениях.
Чрезмерная экономия.
Человек продолжает отказывать себе в необходимых расходах.
Например, откладывает визит к врачу или экономит на базовых услугах, — даже когда его финансовое положение давно позволяет этого не делать.
Общий признак этих моделей один:
Поведение перестает соответствовать реальной финансовой ситуации.
Человек может иметь достаточно денег, но обращаться с ними так, будто их всегда не хватает.
Или, наоборот, зарабатывать много, но постоянно тратить больше, чем может себе позволить.
Когда большой доход не спасает
Хорошая иллюстрация — история боксера Майка Тайсона.
По данным NBC News и Associated Press, за карьеру он заработал свыше $400 млн, но в итоге объявил о банкротстве.
Среди его финансовых проблем пресса упоминала крупные расходы, долги и обязательства по алиментам.
Это не значит, что причина банкротства сводилась к одной дорогой покупке или отдельной привычке.
Но история хорошо показывает простой принцип: высокий доход сам по себе не гарантирует финансовой устойчивости.
Можно зарабатывать очень много и при этом не иметь навыков управления деньгами. Размер счета не заменяет финансовую систему.
Два фрилансера и один тяжелый месяц
Возьмем условный пример — цифры здесь придуманы для наглядности.
Представим двух фрилансеров.
У обоих средний доход — $2 000 в месяц, а обязательные расходы составляют $1 500.
● Первый живет «от оплаты до оплаты» и финансового запаса не имеет.
● Второй последние полгода переводил на отдельный счет 10% с каждого поступления. За это время он накопил сумму запаса $1 200.
В марте оба заболели тяжелым гриппом и две недели не работали. Доход каждого упал вдвое — до $1 000, а расходы остались примерно на прежнем уровне.
У первого образовался дефицит в $500.
Чтобы закрыть его, пришлось воспользоваться кредитной картой. Он переживал из-за денег, вышел на работу недолеченным и в итоге болел дольше.
Второй просто снял $500 со своего запаса. После этого у него осталось $700. Месяц оказался неприятным, но не превратился в финансовую проблему.
Болезнь у них была одна и та же.
Разными оказались стартовые условия.
Для первого болезнь принесла не только потерю дохода, но и новый долг, финансовую тревогу и давление вернуться к работе раньше времени.
Для второго это был просто сложный месяц, который пришлось пережить за счет заранее созданного запаса.
Именно поэтому финансовая подушка — это не только инструмент для непредвиденных расходов.
Для человека с нерегулярным доходом она еще и способ дать себе время восстановиться, когда здоровье временно не позволяет работать.
Что делать: практика без героизма
Разорвать этот круг можно с любой стороны.
Не обязательно сразу менять всю жизнь — достаточно начать с нескольких финансовых решений, которые снижают уязвимость в период болезни или падения дохода.
1. Разделите личные деньги и бизнес-поток
Одна из типичных ошибок при работе на себя — воспринимать каждое поступление от клиента как деньги, которые уже можно потратить.
Пришла сумма на счет — кажется, что это ваш доход.
А потом наступает время платить за сервисы, рекламу, налоги или другие обязательные расходы — и оказывается, что свободных денег гораздо меньше.
Поэтому сначала разделите деньги по назначению. Например, можно использовать систему четырех фондов.
Фонд обязательных личных расходов — жилье, питание, связь, транспорт и другие базовые потребности.
Начните с расчета минимального безопасного бюджета: сколько вам действительно нужно в месяц, чтобы закрыть основные расходы без покупок, которые можно отложить.
Фонд налогов и бизнес-расходов — налоги, хостинг, домены, реклама, программное обеспечение и другие расходы, связанные с работой.
Эти деньги лучше не смешивать с суммой, которую вы считаете личным доходом.
Подушка безопасности — деньги на период просадки заказов, болезни или другой непредвиденной ситуации.
Ориентир в 3–6 месяцев базовых расходов часто используют как отправную точку. Но для фрилансера, у которого нет оплачиваемого больничного, имеет смысл отдельно предусмотреть резерв на период болезни.
Фонд развития и здоровья — расходы, которые помогают поддерживать работоспособность: профилактические обследования, лечение, физическая активность, отдых, обучение и развитие.
Смысл такой системы не в том, чтобы усложнить учет денег. Наоборот: когда у каждой суммы есть свое назначение, меньше риск потратить сегодня то, что понадобится через месяц.
2. Создайте резерв именно на период болезни
Для наемного сотрудника болезнь хотя бы частично компенсируется системой больничных.
Если вы работаете на себя, такой механизм приходится создавать самостоятельно.
Поэтому в составе финансовой подушки можно выделить отдельный резерв на один-два месяца базовых расходов.
Это не означает, что вы обязательно заболеете именно на два месяца.
Смысл в другом: если здоровье временно не позволяет работать, вам не придется выбирать между восстановлением и срочным поиском денег на обязательные платежи.
3. Проверьте медицинскую страховку
Если вы работаете на себя, медицинская страховка — еще один элемент финансовой защиты.
Посмотрите, что именно покрывает ваш полис, есть ли франшиза, какие услуги и ситуации исключены.
Разбираться в этих условиях лучше заранее, а не тогда, когда уже понадобилась медицинская помощь.
Если страховки нет, можно просто посчитать свои расходы за последний год: сколько ушло на врачей, обследования, анализы и лекарства.
Затем сравнить эту сумму со стоимостью подходящего страхового покрытия.
Здесь нет универсального ответа: для одного человека страховка будет выгодной, для другого — нет. Важнее знать свои реальные цифры.
4. Погашайте дорогие долги
Кредиты с высокой процентной ставкой — еще один источник финансового давления.
Базовый принцип здесь простой: по всем долгам сохраняйте обязательные минимальные платежи, а дополнительные деньги направляйте в первую очередь на долг с самой высокой стоимостью.
Снижение дорогого долга уменьшает не только будущие процентные расходы, но и сумму обязательных платежей, которые придется обеспечивать каждый месяц.
Именно поэтому финансовая устойчивость — это не попытка предусмотреть все неприятности.
Это создание такой системы, при которой одна болезнь или один неудачный месяц не заставляют вас принимать решения в режиме паники.
С чего начать: короткий Чек - лист
Здоровье и деньги редко существуют отдельно друг от друга.
Когда финансовой устойчивости нет, болезнь или даже несколько недель без работы могут быстро превратиться в долги и дополнительный стресс.
Но работает и обратная связь: хронический стресс, проблемы со здоровьем и отсутствие времени на восстановление постепенно снижают нашу способность работать и зарабатывать.
Поэтому забота о здоровье — это не что-то, что нужно отложить «на потом, когда будет больше денег».
А финансовая подушка — не просто накопления на случай поломки машины или срочного ремонта.
Для человека с нестабильным доходом это еще и запас времени, который позволяет восстановиться, не выходя на работу больным.
Чек — лист: с чего начать на этой неделе
Начать можно без глобальных перемен.
1. Посмотрите на свои реальные цифры.
Запишите доходы и расходы за последний месяц. Без оценок и самокритики — просто цифры. То, что кажется понятным в голове, на бумаге иногда выглядит совсем иначе.
2. Создайте хотя бы небольшой резерв.
Откройте отдельный счет и настройте автоматический перевод небольшой суммы с каждого поступления. Даже 5% — уже начало. Размер можно увеличить позже.
3. Найдите одно слабое место.
Это может быть дорогой долг, импульсивные покупки, отсутствие запаса или привычка откладывать медицинскую помощь.
Не нужно исправлять все сразу. Выберите одну проблему и займитесь сначала ею.
Через несколько недель у вас появится главное — не ощущение, что «надо что-то делать», а конкретная картина того, где именно находится финансовое напряжение.
А дальше уже можно выстраивать систему:
→ разделить деньги по назначению, создать резерв на периоды без работы, предусмотреть расходы на здоровье и постепенно снизить зависимость от каждого отдельного поступления.
Финансовая устойчивость — это не жизнь без проблем.
Это ситуация, когда одна болезнь, задержка платежа или неудачный месяц не способны выбить из колеи всю систему.
Если хотите начать с практики, используйте наш бесплатный шаблон планирования бюджета для фрилансеров с плавающим доходом. Он поможет собрать доходы и расходы в одну картину и немного разгрузить голову.
Деньги не сделают вас здоровым, а здоровье не сделает вас богатым.
Зато стабильные финансы снимают с организма лишний груз, а крепкое самочувствие позволяет зарабатывать и не бояться завтрашнего дня.
Материалы, которые помогут в создании системы финансовой устойчивости:
Личные финансы: основы составления бюджета
Финансовая подушка: сколько действительно нужно иметь и где ее хранить
FAQ: Часто задаваемые вопросы
Может ли финансовый стресс реально навредить здоровью?
Да, связь подтверждают многие исследования: тревога из-за денег сопровождается нарушениями сна, повышенным давлением, головными болями.
Причинность не всегда доказана, потому что болезни и долги часто идут рядом.
Но если деньги не дают вам спать, это уже повод заняться бюджетом и, при необходимости, обратиться к врачу.
Правда ли, что богатые люди живут дольше?
В среднем да. По оценкам исследователей, разница в продолжительности здоровой жизни между обеспеченными и малообеспеченными группами – около 8–9 лет.
Это среднее по группам: про конкретного человека оно ничего не говорит, образ жизни тоже играет роль.
Что такое финансовая токсичность?
Так называют тяжелое финансовое бремя из-за болезни: расходы на лечение плюс потерянный доход.
Сколько денег в подушке нужно, чтобы стало спокойнее?
Ориентир – 3–6 месяцев обычных расходов. Но легче становится обычно уже после первого месяца: появляется запас на случай «а если».
Начинайте с малого, главное – регулярность.
Как копить, если доход нерегулярный?
Откладывайте процент, а не фиксированную сумму: например, 5–10% с каждого поступления.
В удачный месяц выйдет больше, в слабый меньше, и это нормально. Автоперевод в день поступления избавит от уговоров самого себя.
Что делать, если нет денег на лечение?
Не откладывайте визит к врачу: запущенная болезнь нередко обходится дороже.
Спросите врача о более доступных вариантах лечения, уточните, что покрывает ваша страховка, и заведите небольшой отдельный фонд на медицинские расходы.
Статья не заменяет консультацию специалиста.
Как понять, что у меня денежное расстройство?
Тревожные признаки: вы регулярно тратите, чтобы успокоиться, и потом жалеете; скрываете траты или долги от близких; панически боитесь потратить даже необходимое.
Если узнали себя, поговорите со специалистом. Поставить диагноз по статье нельзя.